
Para saber cómo proteger tu tarjeta de clonaciones, el punto de partida es entender que la protección opera en dos frentes al mismo tiempo: el físico (cómo y dónde usas la tarjeta) y el digital (cómo circulan tus datos cuando compras en línea). Ninguna medida aislada es suficiente por sí sola, pero combinarlas reduce de forma notable la probabilidad de convertirte en víctima de fraude financiero.
A lo largo de este artículo encontrarás la diferencia entre clonación física y digital, las tecnologías que ya trabajan a tu favor dentro de la tarjeta (chip EMV, RFID, tokenización), los hábitos concretos para cajeros y comercios, las herramientas para compras en línea como tarjetas virtuales y autenticación de doble factor, y un ángulo que pocos abordan: cómo detectar señales de alerta tempranas antes de que los cargos escalen.
Clonación física vs. digital: por qué importa la diferencia
La clonación de tarjetas no es un fenómeno único. Tiene dos rutas distintas que requieren respuestas distintas, y confundirlas lleva a aplicar la medida equivocada en el momento equivocado.
La vía física opera a través del skimming: dispositivos instalados en cajeros automáticos o terminales de punto de venta que leen la banda magnética de la tarjeta sin que la persona lo note. En muchos casos, los delincuentes complementan el dispositivo con una cámara oculta, muy pequeña, que captura el PIN mientras se teclea. Con ambos datos, la banda y el número secreto, es posible fabricar una copia funcional de la tarjeta.
La vía digital funciona de otra manera. Aquí no hay contacto físico con la tarjeta: el objetivo son los datos que viajan por internet. El phishing engaña a la persona para que ingrese sus datos en un sitio falso que imita al banco. El malware, por su parte, puede capturar lo que se teclea en el navegador sin que haya ninguna señal visible. Los sitios sin cifrado también exponen los datos durante la transacción. Entender de qué lado viene el riesgo en cada situación es lo que permite elegir la protección correcta.
Tecnologías que protegen tu tarjeta de clonaciones desde adentro
Antes de hablar de hábitos, vale la pena entender qué tecnologías ya trabajan a tu favor dentro de la propia tarjeta y en los sistemas de pago, porque eso cambia cómo las usas.
Chip EMV: por qué es más seguro que la banda magnética
El chip EMV representa un cambio fundamental respecto a la banda magnética. Cada vez que se realiza una transacción con chip, el sistema genera un código único vinculado a esa operación específica. Ese código no puede reutilizarse en otra compra, lo que hace que interceptar los datos sea inútil para quien intente clonar la tarjeta.
La banda magnética, en cambio, almacena información estática: siempre los mismos datos, siempre en el mismo formato. Un dispositivo de skimming puede leerla y copiarla sin problema. Por eso, cuando tengas la opción, conviene insertar la tarjeta con chip o usar el contactless antes que deslizar la banda.
Bloqueo RFID: cuándo tiene sentido y cuándo no
Las tarjetas contactless se comunican a través de señales de radiofrecuencia a 13.56 MHz. En teoría, un lector no autorizado podría capturar esa señal si se acerca lo suficiente, a pocos centímetros. Este principio es el que llevó al surgimiento de fundas y billeteras con blindaje RFID, que funcionan como una jaula de Faraday e impiden que la señal salga.
Lo que vale la pena saber es que la mayoría de las tarjetas mexicanas con chip contactless ya cuentan con protecciones integradas que limitan la información transmitida. Las fundas RFID son una capa adicional válida, sobre todo en lugares con mucha concentración de personas, pero no son indispensables para todas las situaciones. La decisión depende del contexto y del nivel de tranquilidad que cada persona busque.
Tokenización y billeteras digitales en puntos de venta
La tokenización es el proceso mediante el cual las billeteras digitales, como Apple Pay o Google Pay, reemplazan el número real de la tarjeta por un identificador cifrado y temporal durante el pago. El comercio nunca recibe el número verdadero de la tarjeta, solo el token, que no tiene valor fuera de esa transacción.
Esto significa que aunque el sistema del comercio sea vulnerado después de la compra, el número real de la tarjeta no queda expuesto. Es uno de los mecanismos de protección más sólidos disponibles hoy en los puntos de venta, y funciona tanto en tiendas físicas como en algunas plataformas digitales.
Hábitos en cajeros y comercios para evitar la clonación de tarjetas
El comportamiento humano sigue siendo el eslabón más vulnerable en la cadena de seguridad. Los dispositivos de skimming no funcionan solos: dependen de que la persona use el cajero sin revisar nada y sin cubrir el PIN. Adoptar una rutina de verificación antes de cada operación reduce de forma considerable la exposición al riesgo.
Estas son las acciones concretas que conviene integrar como hábito:
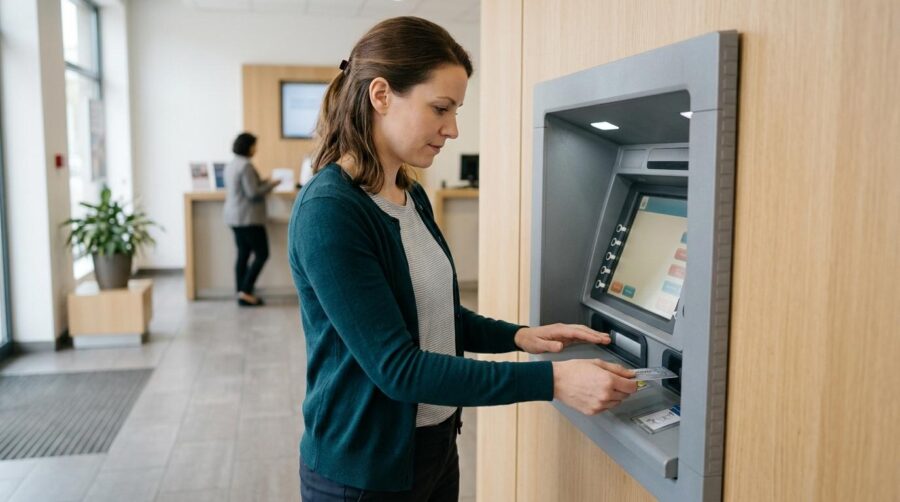
- Revisa visualmente el cajero antes de insertar la tarjeta: una ranura suelta, un teclado desalineado o cualquier objeto extraño adherido son señales de alerta.
- Cubre el teclado con la mano al ingresar el PIN, aunque no haya nadie cerca, ya que pueden existir cámaras ocultas en ángulos no evidentes.
- Da preferencia a cajeros ubicados dentro de sucursales bancarias, donde la supervisión es mayor y los dispositivos se revisan con regularidad.
- No aceptes ayuda de personas desconocidas en el cajero, incluso si parecen bien intencionadas.
- No pierdas de vista tu tarjeta en restaurantes, gasolineras o cualquier comercio donde el cobrador se aleje con ella.
- Verifica que la terminal de pago en tiendas no tenga partes adicionales, cables sueltos o modificaciones visibles.
Estos hábitos no garantizan protección total frente a la clonación de tarjetas, pero reducen de forma notable la exposición al riesgo en situaciones cotidianas.
Cómo proteger tu tarjeta de clonaciones al comprar en línea
Las compras en línea abren una vía de riesgo distinta a la del cajero: aquí los datos viajan por redes y sistemas, lo que requiere herramientas específicas para cada etapa del proceso.
Tarjetas virtuales y CVV dinámico: comprar sin exponer tus datos reales
Una tarjeta virtual es un número de tarjeta temporal, generado por la app bancaria, que se usa para una compra específica o por un periodo limitado. Aunque el sitio donde compraste sea comprometido después, el número ya no tiene validez. Esto desconecta la compra en línea del número real de la tarjeta física.
El CVV dinámico funciona con una lógica similar: en lugar de un código de seguridad fijo impreso en la tarjeta, el número rota de forma periódica. Así, aunque alguien capture ese dato en una transacción, no puede reutilizarlo. Como ejemplo ilustrativo, la app de Mercado Pago permite generar una tarjeta virtual para compras en línea, lo que reduce la exposición del número real. Otras apps bancarias en México ofrecen funciones equivalentes que vale la pena explorar.
Autenticación de doble factor (2FA) y protocolo 3D Secure
El protocolo 3D Secure (conocido como Verified by Visa o Mastercard SecureCode, según el emisor) añade un paso de verificación antes de aprobar una compra en línea. Puede ser un código por SMS, una notificación push en la app del banco o una validación biométrica. El objetivo es confirmar que quien realiza la compra es la titular de la tarjeta, no alguien que obtuvo los datos de forma ilegítima.
La autenticación de doble factor (2FA) cumple una función similar en las apps bancarias: aunque alguien consiga la contraseña, necesita un segundo elemento para acceder. Activarla en todas las apps financieras es una de las medidas con mejor relación entre esfuerzo y protección. Si al momento de pagar en un sitio no se solicita ninguna verificación adicional, eso es una señal de alerta: ese comercio no utiliza 3D Secure y el riesgo de exposición es mayor.
Señales de alerta tempranas: cómo detectar una clonación antes de que escale
Detectar una clonación en sus primeras horas puede marcar la diferencia entre un cargo aislado y una serie de transacciones que vacíen la cuenta. Los defraudadores suelen seguir un patrón reconocible: antes de intentar compras grandes, hacen cargos de prueba por montos pequeños, entre 1 y 50 pesos, en plataformas digitales o suscripciones de bajo costo. El objetivo es verificar que la tarjeta está activa y que nadie la monitorea.
Si esos cargos pasan desapercibidos, en las siguientes 24 a 48 horas suelen llegar transacciones de mayor valor. Por eso, revisar los movimientos con frecuencia, al menos cada dos o tres días, permite cortar el ciclo antes de que escale.
Las señales que conviene monitorear de forma activa son:
- Cargos en comercios o ciudades donde no estuviste.
- Intentos de cobro repetidos en lapsos muy cortos.
- Transacciones por montos inusuales, sobre todo en plataformas de streaming, apps o tiendas en línea.
- Alertas de acceso desde dispositivos desconocidos en la app del banco.
En México, la CONDUSEF es la instancia ante la que puedes escalar un reporte de fraude financiero si el banco no resuelve tu aclaración en el plazo establecido. El mecanismo más inmediato para detectar actividad inusual sigue siendo activar las notificaciones push para cada movimiento de la tarjeta: así, cualquier cargo no reconocido aparece en tiempo real, sin necesidad de revisar el estado de cuenta días después.
Preguntas frecuentes sobre cómo proteger tu tarjeta de clonaciones
¿Puedo clonar una tarjeta solo con el número y la fecha de vencimiento?
Con esos datos es posible intentar compras en línea en sitios que no utilizan el protocolo 3D Secure, ya que algunos solo solicitan número y fecha de vencimiento. Sin embargo, no es posible fabricar una copia física de la tarjeta sin acceso a la banda magnética o al chip. Por eso conviene no compartir esos datos ni fotografiar la tarjeta por ningún medio.
¿Las tarjetas contactless son más seguras que las de chip?
Las tarjetas contactless usan tokenización por transacción, con una lógica comparable a la del chip EMV: cada operación genera un código único no reutilizable. El riesgo de lectura RFID no autorizada existe en teoría, pero requiere una proximidad muy cercana y condiciones específicas. En la práctica, el chip y el contactless ofrecen niveles de seguridad similares para el uso cotidiano.
¿Qué debo hacer si detecto un cargo que no reconozco en México?
El primer paso es bloquear la tarjeta desde la app bancaria de forma inmediata. Luego, reportar el cargo al banco y solicitar el proceso de aclaración. Si el banco no responde en el plazo que marca la regulación, el caso puede escalarse ante la CONDUSEF. También conviene solicitar una nueva tarjeta con número diferente para evitar cargos futuros con los datos comprometidos.
¿El papel aluminio realmente protege la tarjeta de la clonación RFID?
El aluminio puede actuar como barrera de Faraday y bloquear señales RFID en condiciones básicas. Funciona como solución temporal, pero las fundas o billeteras con blindaje integrado ofrecen mayor consistencia en el bloqueo. Cabe aclarar que esta medida no protege contra skimming físico ni contra clonación digital: su alcance se limita a la lectura inalámbrica no autorizada.
¿Guardar los datos de la tarjeta en tiendas en línea representa un riesgo?
Sí. Si el sitio sufre una brecha de seguridad, los datos almacenados quedan expuestos. Para reducir ese riesgo, conviene usar tarjetas virtuales o pagar a través de billeteras digitales que aplican tokenización, de modo que el número real nunca quede guardado en los sistemas del comercio. También es recomendable verificar que el sitio cuente con certificado SSL (https visible en la barra del navegador) y una política de seguridad clara.
Quienes buscan una capa adicional de protección para sus compras en línea pueden considerar el uso de una tarjeta virtual. La app de Mercado Pago, por ejemplo, permite generar una tarjeta virtual desde la sección de tarjetas, con un número distinto al de la tarjeta física. Así, aunque un sitio sea vulnerado, el número real no queda expuesto. Otras apps bancarias en México ofrecen opciones equivalentes: lo importante es activar esta función antes de la próxima compra en línea, no después de un incidente.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh