
Usar un número de tarjeta desechable al comprar tiene sentido en situaciones específicas: cuando el sitio donde se va a pagar no tiene historial verificable, cuando se activa una prueba gratuita que cobra de forma automática al vencer, o cuando se realizan transacciones en plataformas internacionales con estándares de seguridad distintos a los locales. No se trata de una medida para cada compra, sino de una decisión que depende del tipo de comercio, la frecuencia del pago y el nivel de control que se quiere tener sobre los datos.
En este artículo encontrarás los escenarios donde una tarjeta virtual desechable puede proteger tu dinero, los casos donde no es indispensable y una guía para elegir la modalidad correcta según el tipo de compra que tengas en mente.
Qué es un número de tarjeta desechable y cómo funciona
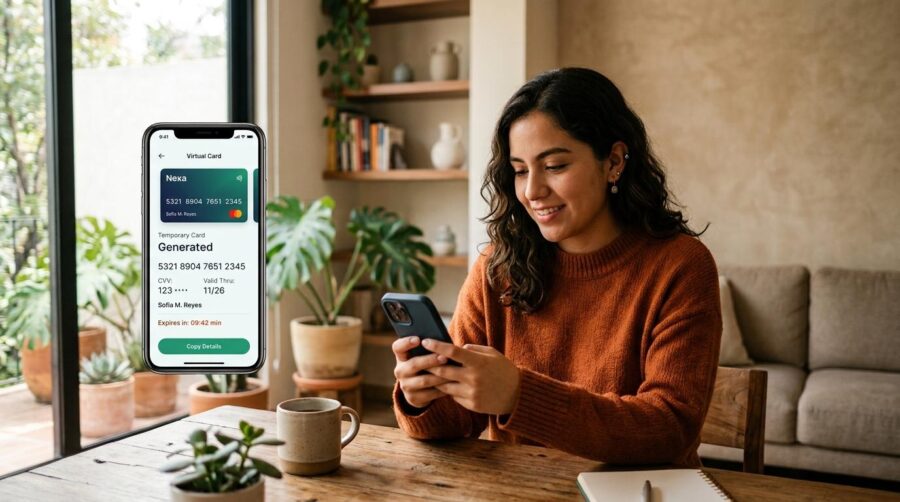
Un número de tarjeta desechable es un número temporal que genera la app de un banco o institución financiera. Este número es distinto al de la tarjeta física, tiene su propia fecha de vencimiento y su propio CVV, pero está vinculado a la misma cuenta de origen.
La clave está en su temporalidad. Una vez que se usa (o cuando vence el plazo definido), ese número queda inactivo y sus datos no pueden reutilizarse. Si alguien intercepta la información durante una transacción, solo obtiene un número ya caducado que no sirve para ninguna compra posterior.
En México, varias apps financieras permiten generar estos números bajo demanda. El proceso varía según la institución, pero el principio es el mismo: los datos que se comparten con el comercio nunca son los de la tarjeta principal.
Cuándo usar un número de tarjeta desechable al comprar: los escenarios clave
No todas las compras en línea representan el mismo nivel de riesgo. Hay situaciones donde una tarjeta desechable puede ser la diferencia entre una transacción tranquila y un problema financiero difícil de resolver.
Compras en tiendas o sitios que no conoces
Cuando se compra por primera vez en una tienda sin reseñas verificables, sin sellos de seguridad visibles o con una URL que genera dudas, el riesgo de exponer los datos de la tarjeta principal es real. Un comercio sin historial puede no tener los controles técnicos necesarios para proteger la información de sus clientes.
En esos casos, usar una tarjeta desechable aísla la cuenta principal del comercio. Si los datos se filtran o se usan sin autorización, el número que obtiene el atacante ya no tiene vigencia y el saldo real queda fuera de alcance.
Pruebas gratuitas con cobro automático al vencimiento
Muchas plataformas de streaming, software o servicios digitales solicitan datos de tarjeta para activar un periodo de prueba. El cobro se activa de forma automática si no se cancela antes de que termine ese periodo, y no siempre es fácil recordarlo.
Una tarjeta desechable con saldo cero o configurada para un solo uso puede evitar ese cargo no deseado. Si la plataforma intenta cobrar y el número ya expiró o no tiene fondos disponibles, la transacción no se procesa. Esto da tiempo para decidir con calma si se quiere continuar con el servicio o no.
Suscripciones que quieres controlar o cancelar
Hay servicios que se quieren mantener activos, pero con un control claro sobre cuánto se autoriza cobrar y cuándo. Algunas apps financieras permiten vincular una tarjeta desechable a un solo comercio con un límite de monto definido.
Con esa configuración, el cargo mensual se procesa sin problema siempre que no supere el límite autorizado. Si el servicio intenta cobrar un monto diferente al acordado (por un cambio de plan o un error), la transacción no pasa. Es una forma de mantener la suscripción activa sin perder el control sobre el gasto.
Compras internacionales en plataformas extranjeras
Las plataformas de otros países pueden almacenar datos de tarjeta con estándares de seguridad distintos a los que aplican en México. Además, ante un cobro no autorizado en moneda extranjera, el proceso de disputa suele ser más complejo y tardado que con un comercio local.
Usar una tarjeta desechable en compras internacionales limita la exposición: si los datos se usan sin autorización, el número ya no está activo y el impacto sobre la cuenta principal es nulo. También ayuda a tener claridad sobre el monto exacto autorizado en cada transacción.
Cuándo no es necesario usar una tarjeta desechable
Hay situaciones donde agregar una tarjeta desechable complica la experiencia sin añadir una capa de seguridad real. Conocer esos casos ayuda a tomar decisiones con criterio.
Los comercios con certificación PCI-DSS activa y autenticación 3D Secure ya cuentan con controles técnicos que reducen el riesgo de forma considerable. En esos entornos, el número de tarjeta se transmite de forma cifrada y el banco verifica la identidad del titular antes de autorizar el pago. Agregar una tarjeta desechable en ese contexto no cambia el nivel de protección de forma significativa.
Otra situación a considerar es cuando se anticipa una posible devolución. Algunos comercios verifican que el reembolso regrese al mismo número con el que se realizó el pago original. Si la tarjeta desechable ya venció para cuando se solicita la devolución, el proceso puede complicarse, aunque en muchos casos la institución emisora redirige el reembolso a la cuenta de origen.
Por último, las apps y billeteras digitales que ya tokenizan el número de tarjeta por cuenta propia no requieren una capa adicional. En esos casos, el comercio nunca recibe el número real: trabaja con un identificador temporal generado por la billetera. Usar una tarjeta desechable encima de ese sistema no suma protección adicional.
Tipos de tarjeta desechable según el tipo de compra
No existe un único modelo de tarjeta desechable: la modalidad que conviene depende de qué tan frecuente es la compra y cuánto control se quiere sobre el gasto.
Tarjeta de un solo uso
Esta modalidad se genera, se usa en una sola transacción y se desactiva. Es la opción más adecuada para compras únicas en sitios que no se conocen o en los que no se tiene intención de volver a comprar.
Al no poder reutilizarse, cualquier intento de cobro posterior con ese número queda bloqueado de forma automática. Podría ser útil también cuando se quiere probar un comercio nuevo antes de registrar los datos de la tarjeta principal.
Tarjeta recurrente vinculada a un comercio
Esta modalidad permite realizar pagos repetidos en un solo proveedor, con un límite de monto definido. Es útil para suscripciones que se quieren mantener activas pero con un tope claro sobre lo que se autoriza cobrar.
A diferencia de la tarjeta de un solo uso, esta no se desactiva después del primer cargo. Funciona mientras el comercio respete el límite configurado, lo que da control sin interrumpir el servicio.
Tarjeta de prepago virtual con saldo limitado
Esta modalidad requiere cargar el monto exacto antes de usarla. Funciona como un presupuesto cerrado para una compra específica: el comercio solo puede cobrar hasta el saldo disponible en esa tarjeta.
Por ejemplo, la app de Mercado Pago permite generar un número de tarjeta virtual que puede usarse para compras en línea, como una de las opciones disponibles en México. Conviene revisar qué modalidades ofrece la app de tu institución financiera, ya que no todas tienen las mismas funciones.
Cómo generar un número de tarjeta desechable desde tu app financiera
El proceso para generar una tarjeta desechable varía según la institución, pero el flujo general sigue pasos similares en la mayoría de las apps financieras disponibles en México.
- Abre la app de tu banco o institución financiera y busca la sección de tarjetas virtuales o tarjetas temporales. Suele estar dentro del menú de tarjetas o de seguridad.
- Selecciona el tipo de tarjeta que necesitas: un solo uso, recurrente vinculada a un comercio o prepago con saldo limitado.
- Define el monto límite o el plazo de vigencia si la app lo permite. Este paso es clave para que la tarjeta cumpla su función de control.
- Copia los datos generados (número, fecha de vencimiento y CVV) e ingrésalos en el sitio donde vas a comprar.
- Completa la transacción. La tarjeta se desactivará según la modalidad elegida, sin necesidad de hacer nada adicional.
Ten en cuenta que el proceso puede variar según la institución financiera. Algunas apps tienen la función disponible de forma directa en la pantalla principal; otras la ubican dentro de configuraciones más específicas.
Un detalle importante: los datos de la tarjeta desechable solo deben estar visibles en pantalla el tiempo necesario para completar la compra. Cerrar la vista de esos datos una vez que se usaron reduce la posibilidad de exposición accidental.
Preguntas frecuentes sobre tarjetas desechables al comprar
¿Una tarjeta desechable funciona igual que una tarjeta de crédito o débito normal?
Tiene número, fecha de vencimiento y CVV como cualquier tarjeta, y es aceptada por los mismos procesadores de pago. La diferencia está en que sus datos son temporales y no están vinculados de forma directa a la tarjeta física, lo que limita el daño en caso de que sean interceptados.
¿Qué pasa si necesito hacer una devolución con una tarjeta desechable ya vencida?
Algunos comercios intentan reembolsar al mismo número con el que se realizó el pago. Si la tarjeta ya expiró, el banco o institución emisora suele redirigir el reembolso a la cuenta de origen, aunque el proceso puede tomar más tiempo. Antes de usar una tarjeta desechable en una compra donde se anticipe una posible devolución, conviene revisar la política del comercio.
¿Puedo usar un número de tarjeta desechable para comprar en Amazon o plataformas de streaming?
En la mayoría de los casos, sí son aceptadas como método de pago válido. Para suscripciones recurrentes, la modalidad vinculada a un comercio con límite de monto suele funcionar mejor. Algunas plataformas pueden rechazar tarjetas de un solo uso si detectan que el número no coincide en renovaciones automáticas.
¿Las tarjetas desechables protegen contra todos los tipos de fraude en línea?
Reducen el riesgo de que datos robados se usen en compras posteriores, pero no protegen contra situaciones donde la persona entrega sus datos de forma voluntaria, como en casos de phishing. Son una capa de seguridad adicional, no una solución absoluta.
¿Qué bancos o apps en México ofrecen tarjetas virtuales desechables?
Varias instituciones financieras en México incluyen esta función en sus apps. Como ejemplo ilustrativo, la app de Mercado Pago permite generar números de tarjeta virtual para compras en línea. Lo más conveniente es revisar la app de tu banco o institución financiera para conocer la modalidad disponible y sus condiciones específicas.
Si quieres explorar esta opción, la app de Mercado Pago podría ser un punto de partida: permite generar un número de tarjeta virtual para compras en línea sin necesidad de exponer los datos de tu tarjeta principal. Puedes revisar si la función está disponible para tu perfil directamente desde la app.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh