
Detectar un cargo no reconocido a tiempo requiere tres acciones concretas: revisar el estado de cuenta con regularidad, tener activas las notificaciones push para cada movimiento y actuar dentro de las primeras 48 horas para aprovechar los plazos que establece la CONDUSEF. Si ya notaste algo raro en tu cuenta o tarjeta, no esperes al cierre del mes para investigarlo, porque ese tiempo puede marcar la diferencia entre recuperar tu dinero o no.
A lo largo de este artículo encontrarás cómo configurar tu app bancaria de forma preventiva, qué son los movimientos en tránsito y por qué son el momento clave para actuar, cómo distinguir un error de un posible fraude, el protocolo paso a paso para levantar una aclaración y los plazos legales que te protegen en México.
Antes de alarmarte: distingue un error de un fraude
No todo cargo desconocido es fraude. Antes de reportar, vale la pena hacerse un par de preguntas que pueden resolver el misterio en segundos. El cargo no reconocido puede tener origen en una suscripción activa que olvidaste cancelar, en un cobro donde el nombre del comercio que aparece en el estado de cuenta corresponde a la razón social del negocio y no al nombre con el que lo conoces, en una compra realizada con una tarjeta adicional, o en un doble cobro por parte del comercio.
Antes de levantar una aclaración, revisa estas cinco preguntas: ¿Alguna persona con tarjeta adicional pudo haber hecho esa compra? ¿Tienes suscripciones activas de streaming, software o servicios de salud? ¿El nombre del comercio en el movimiento podría ser la razón social de una tienda conocida? ¿Guardaste el ticket o comprobante de esa fecha? ¿Hay más de un cargo similar en poco tiempo? Si ninguna respuesta aclara el movimiento, el siguiente paso es actuar sin demora.
La señal de alerta más clara es la presencia de múltiples cargos pequeños en un periodo corto, ya que ese patrón sugiere una posible clonación de tarjeta. Según datos de la CONDUSEF, las aclaraciones por fraude en tarjeta representan uno de los motivos de queja más frecuentes en México, lo que confirma que este problema afecta a miles de personas cada año y que contar con un proceso claro marca una diferencia real.
Configura tu app bancaria para detectar cargos no reconocidos a tiempo
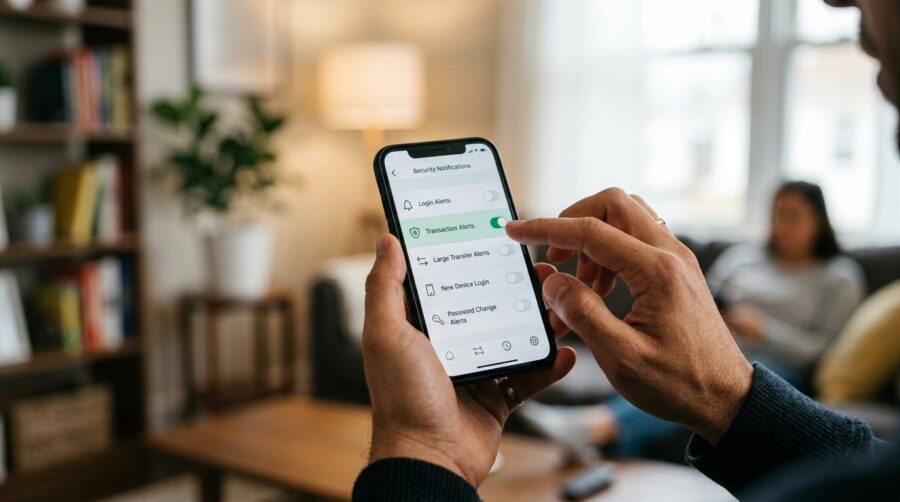
La detección temprana depende en gran medida de la configuración que tengas activa antes de que ocurra cualquier movimiento sospechoso. Estas opciones están disponibles en la mayoría de las apps bancarias en México y puedes activarlas en minutos.
Notificaciones push y SMS: la primera línea de detección
La configuración más importante que puedes hacer hoy es activar las alertas para cada transacción, sin importar el monto. Muchas apps bancarias tienen por defecto notificaciones solo para montos mayores a cierta cantidad, lo que deja pasar cargos pequeños que podrían ser la primera señal de una vulneración.
La latencia de estas notificaciones es prácticamente nula: recibes el aviso en el momento en que el comercio procesa el cobro, incluso antes de que el cargo se liquide de forma definitiva en tu cuenta. Ese instante es la ventana más valiosa para actuar, porque el movimiento aún puede estar en proceso y el banco tiene mayor margen para intervenir.
Bloqueo temporal y control de canales desde la app
La función de bloqueo temporal te permite encender o apagar tu tarjeta desde la app sin cancelarla. Si detectas un cargo sospechoso, el primer paso es activar ese bloqueo para impedir que se generen nuevos movimientos mientras investigas. También puedes deshabilitar canales específicos, como compras internacionales o transacciones en línea, cuando no los uses.
Un punto importante: el bloqueo temporal no cancela los cargos domiciliados que ya autorizaste con anterioridad, como el pago mensual de Netflix o un seguro. Esos cargos pueden procesarse igual. Para detenerlos, hay que cancelarlos con el proveedor del servicio.
Límites de gasto y acceso biométrico para revisiones frecuentes
Configurar un monto máximo por transacción o por periodo de 24 horas reduce el impacto financiero en caso de que alguien vulnere tu tarjeta. Si el límite es de 500 pesos por compra, un cargo fraudulento no podrá exceder ese techo sin que la operación sea rechazada.
El acceso con FaceID o TouchID hace que revisar el estado de cuenta varias veces al día sea un hábito sin fricción, ya que no necesitas ingresar tu contraseña cada vez. Cuanto más seguido revises, menor será el tiempo que pase entre un cargo sospechoso y tu reacción.
Movimientos en tránsito: el momento clave que casi nadie revisa
Existe una diferencia crítica entre un cargo en tránsito y un cargo liquidado, y entenderla puede acelerar la recuperación de tu dinero de forma considerable. Un movimiento en tránsito es una transacción que el comercio ya inició, pero que aún no se ha registrado de forma definitiva en tu cuenta. En ese estado, el banco tiene mayor margen para detener o revertir el proceso antes de que el cargo quede asentado.
La CONDUSEF establece que para operaciones realizadas en las últimas 48 horas con tarjeta de débito, la restitución puede ocurrir en dos días hábiles bancarios. Eso convierte las primeras horas después de detectar el movimiento en el periodo más crítico para actuar. Esperar al lunes o al siguiente estado de cuenta mensual puede significar perder esa ventana.
Imagina que un sábado por la noche recibes una notificación de un cargo que no reconoces. Si lo reportas esa misma noche, el movimiento podría estar aún en tránsito y el proceso de disputa puede iniciarse antes de que se liquide. Si esperas hasta el lunes por la tarde, el cargo ya quedó registrado como definitivo y el proceso de aclaración toma más tiempo. El momento de reportar importa tanto como el hecho de reportar.
Pasos para reportar un cargo no reconocido y recuperar tu dinero
El proceso de aclaración bancaria es más ágil cuando sigues los pasos en el orden correcto. Aquí está la secuencia:
- Confirma que el cargo no tiene origen conocido. Revisa el checklist de la primera sección antes de llamar al banco.
- Bloquea temporalmente la tarjeta desde la app. Esto detiene nuevos cargos mientras investigas, sin necesidad de cancelarla.
- Reúne la información del movimiento: monto exacto, fecha, hora, nombre del comercio tal como aparece en el estado de cuenta y número de tarjeta afectada.
- Contacta al banco por canales oficiales. Usa la app, el número de atención al cliente impreso en tu tarjeta o acude a sucursal. Nunca uses ligas, números de teléfono ni correos que lleguen por mensaje, ya que podrían ser parte de un esquema de phishing.
- Solicita el número de folio del reporte. Sin ese folio no podrás dar seguimiento al caso ni presentarlo ante la CONDUSEF si fuera necesario.
- Guarda toda la evidencia. Capturas de pantalla del movimiento, correos de confirmación de compras, tickets físicos o digitales de esa fecha.
- Solicita la reposición de la tarjeta si sospechas clonación o si hay más de un cargo no reconocido. Con un número nuevo, los datos comprometidos quedan inutilizables.
Durante la investigación, no tienes obligación de pagar los cargos en disputa si se trata de una tarjeta de crédito. El banco tiene hasta 90 días hábiles para resolver, aunque muchos casos se resuelven antes. Si la resolución no es favorable, puedes acudir a la CONDUSEF con el folio del reporte y la evidencia recopilada: la institución actúa como mediadora entre el usuario y el banco.
Protege tus datos para reducir el riesgo de cargos no reconocidos
La mejor defensa contra los cargos no reconocidos es reducir la exposición de tus datos antes de que ocurra cualquier problema. Adoptar ciertos hábitos de seguridad financiera puede hacer que una vulneración sea mucho menos probable.
Estos son los hábitos que más reducen el riesgo:
- No compartas los datos de tu tarjeta por mensajes, llamadas ni correos, sin importar quién diga ser el remitente.
- Usa tarjetas digitales tokenizadas para compras en línea: generan un número de uso único que no expone el número real de tu tarjeta.
- Revisa el estado de cuenta al menos una vez por semana, no solo cuando llegue el corte mensual.
- Cambia la contraseña de tu banca en línea con regularidad y no la reutilices en otros servicios.
- Verifica cada mes qué suscripciones tienes activas y cancela las que ya no uses.
- Evita realizar transacciones financieras desde redes Wi-Fi públicas, ya que son vulnerables a la interceptación de datos.
Como ejemplo, algunas apps como la de Mercado Pago ofrecen una tarjeta digital para compras en línea que genera datos de uso único, lo que reduce la exposición del número real de la tarjeta. Esta función existe también en otras instituciones financieras, y vale la pena revisar si tu banco la tiene disponible.
Preguntas frecuentes sobre cargos no reconocidos en México
¿Cuánto tiempo tengo para reportar un cargo no reconocido en México?
Para tarjeta de débito, la CONDUSEF establece que las operaciones de las últimas 48 horas pueden restituirse en dos días hábiles bancarios. El plazo general para levantar una aclaración es de hasta 90 días naturales según la normativa bancaria. Cuanto antes se reporte el cargo, mayores son las posibilidades de recuperar los fondos.
¿Qué pasa si el banco no resuelve mi aclaración a mi favor?
Puedes acudir a la CONDUSEF con el folio del reporte y toda la evidencia que hayas reunido. La institución actúa como mediadora entre el usuario y el banco. En casos donde la mediación no resuelve el problema, existe la vía judicial, aunque ese camino requiere asesoría legal especializada.
¿Puedo reclamar un cargo no reconocido en una tarjeta de crédito y en una de débito por igual?
El proceso de reclamación es similar en ambos casos. La diferencia principal es la urgencia: en una tarjeta de débito el dinero ya salió de tu cuenta, por lo que actuar con rapidez es más crítico. En una tarjeta de crédito, el cargo puede estar aún en tránsito y es posible disputarlo antes de que aparezca en el estado de cuenta.
¿Qué información necesito tener lista para reportar un cargo no reconocido?
Ten a la mano el número de tarjeta o cuenta afectada, el monto exacto, la fecha y hora del cargo, y el nombre del comercio tal como aparece en el movimiento. En algunos casos el banco puede pedirte identificación oficial. Si ya habías contactado al banco antes por el mismo caso, ten también el folio de ese reporte anterior.
¿Bloquear mi tarjeta cancela mis suscripciones o cargos automáticos?
El bloqueo temporal, en la mayoría de los casos, no cancela los cargos domiciliados que ya autorizaste. Para cancelar una suscripción hay que hacerlo de forma directa con el proveedor del servicio. Si solicitas la reposición de tu tarjeta con un número nuevo, sí necesitarás actualizar los datos en cada servicio que tengas domiciliado.
Si quieres tener mayor control sobre los movimientos de tu dinero día a día, la app de Mercado Pago te permite activar notificaciones para cada transacción y usar una tarjeta digital para compras en línea. Estas dos funciones pueden ayudarte a detectar cualquier movimiento inusual en el momento en que ocurre, sin tener que esperar al estado de cuenta mensual. Puedes descargar la app y configurar estas opciones desde el primer día.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh