
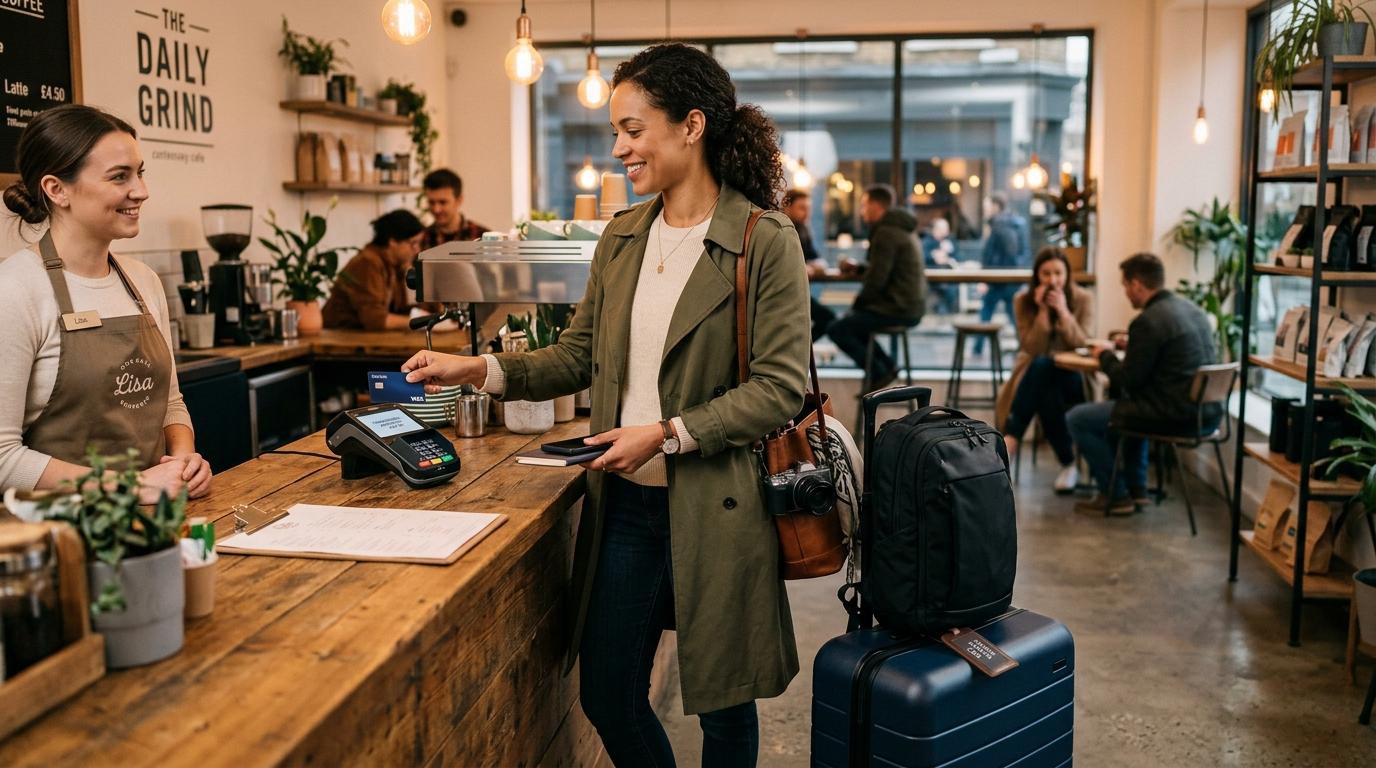
Usar tu tarjeta de forma segura en viajes no se reduce a «tener cuidado»: implica configurar límites antes de salir, elegir el método de pago correcto en cada situación y saber qué hacer si aparece un cargo que no reconoces. Quienes viajan sin estas medidas activas quedan expuestos a fraudes que, en muchos casos, se pueden prevenir con ajustes que toman minutos.
A lo largo de este artículo encontrarás una guía que cubre el ciclo completo del viaje: qué ajustes hacer en tu app antes de salir, cómo pagar con menor exposición en destino, qué tipo de tarjeta conviene según el momento, el protocolo paso a paso ante un cargo sospechoso y qué revisar al regresar para cerrar el ciclo de seguridad.
Qué configurar en tu tarjeta antes de salir de viaje
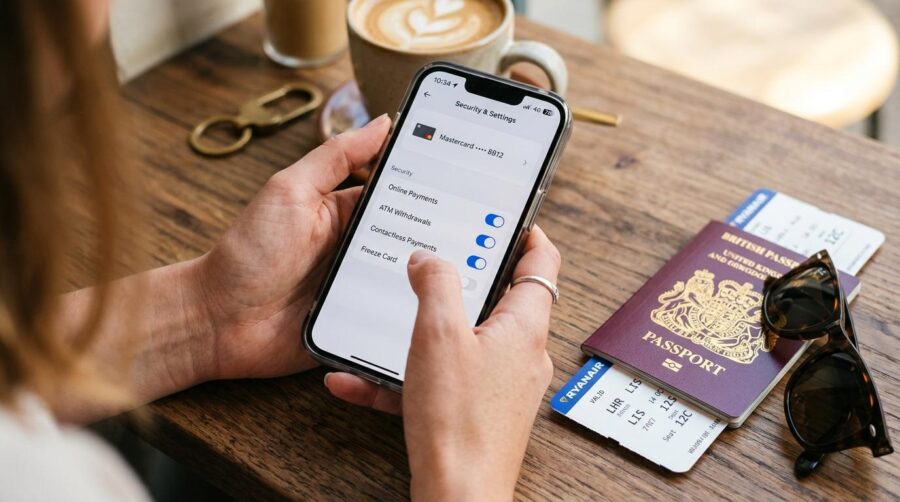
La preparación previa al viaje es el paso que más personas omiten y el que más diferencia hace si algo sale mal. Estos ajustes se hacen desde la app de tu institución financiera y no toman más de unos minutos.
Ajusta los límites de operación desde tu app
Los límites de retiro y compra son tu primera barrera si alguien obtiene los datos de tu tarjeta. Muchas apps bancarias en México permiten modificar estos topes en tiempo real: puedes reducir el límite de retiro en cajero a una cantidad que cubra tus necesidades del viaje y subirlo solo cuando lo necesites.
Revisar estos valores antes de salir evita que un posible fraude vacíe tu cuenta en una sola operación. Si tu institución financiera lo permite, configura también un límite diferenciado para compras internacionales.
Activa notificaciones en tiempo real y geolocalización
Las alertas push o SMS por cada movimiento son la forma más inmediata de detectar un cargo no autorizado. Cuando recibes una notificación al instante, puedes reaccionar antes de que el problema escale.
Algunas instituciones financieras ofrecen además la opción de geolocalización: el sistema valida cada transacción según la ubicación de tu celular y puede bloquear pagos que ocurran en un lugar diferente al tuyo. Si tu banco o app financiera tiene esta función, actívala antes de salir.
Configura el doble factor de autenticación para compras en línea
El doble factor de autenticación (2FA) agrega una capa de verificación adicional cada vez que realizas una compra en línea. El punto crítico aquí es que esté vinculado a un método al que tengas acceso desde el extranjero: una app de autenticación o tu correo electrónico son opciones más confiables que un SMS al número local, que puede no funcionar en todos los destinos.
Verifica también que el protocolo 3D Secure esté activo para tus compras en línea. Este sistema solicita una confirmación adicional al momento del pago y reduce el riesgo de cargos no autorizados en sitios web. Con estos tres ajustes activos, tu tarjeta llega al destino con una protección mucho más sólida que la configuración por defecto.
Cómo pagar con tu tarjeta de forma segura en el destino
Una vez en destino, la forma en que realizas cada pago determina cuánta información expones. Conocer las diferencias entre los métodos disponibles te ayuda a elegir el más conveniente según la situación.
Chip, contactless y billeteras digitales: por qué importa cómo pagas
No todos los métodos de pago exponen tus datos de la misma manera. La tecnología chip+PIN es más segura que la banda magnética porque genera un código único por transacción: aunque alguien capture ese código, no puede reutilizarlo.
Los pagos contactless (NFC) reducen la exposición del plástico físico porque no requieren que lo entregues ni que insertes la tarjeta. Las billeteras digitales como Apple Pay o Google Pay van un paso más allá: usan tokenización, que sustituye los 16 dígitos reales de tu tarjeta por un token temporal. Esto significa que el comercio nunca recibe tu número real. La aceptación de estos métodos ha crecido tanto en México como en destinos internacionales, por lo que vale la pena usarlos cuando estén disponibles.
Retiros en cajero automático: señales de riesgo que debes identificar
El skimming es uno de los fraudes más comunes en cajeros automáticos: consiste en instalar un dispositivo sobre el lector de tarjetas que captura los datos de la banda magnética. Antes de insertar tu tarjeta, revisa que el lector no tenga piezas sueltas, adhesivos extraños o un tacto diferente al del resto del cajero.
Cubre el teclado con la mano al ingresar tu NIP, incluso si no ves una cámara visible: muchos dispositivos de captura son pequeños y están integrados en el propio cajero. Prefiere cajeros dentro de centros comerciales, hoteles o tiendas de conveniencia sobre los que están en la calle sin supervisión. Si algo te genera duda, busca otro cajero antes de proceder.
Crédito, débito o prepago: qué tarjeta conviene según el momento del viaje
La elección del tipo de tarjeta no es trivial cuando viajas. Cada una tiene ventajas concretas según el tipo de gasto que vayas a realizar, y llevar solo una puede dejarte sin opciones si algo falla.
Aquí un resumen de cuándo podría convenir cada tipo:
- Tarjeta de crédito: resulta útil para reservaciones de hotel y renta de autos, ya que los depósitos en garantía no congelan fondos reales de tu cuenta. Además, ofrece mayor respaldo legal ante disputas y algunas tarjetas incluyen seguros de viaje como beneficio adicional (aunque no todas lo hacen, conviene verificarlo con tu institución).
- Tarjeta de débito: permite un control más directo del gasto porque opera con el saldo disponible. Puede ser conveniente para compras cotidianas donde no quieres acumular deuda.
- Tarjetas prepago o de viaje: opciones como Wise o Revolut, disponibles para usuarios en México, permiten cargar solo el monto que necesitas en la moneda del destino. Esto limita la exposición de tu capital si el destino implica un mayor riesgo de fraude.
Lo más recomendable es viajar con al menos dos formas de pago diferentes. Si una se bloquea por una alerta de seguridad o se pierde, la segunda te da continuidad sin interrumpir el viaje.
Qué hacer si detectas un cargo sospechoso durante tu viaje
Encontrar un cargo no reconocido mientras estás de viaje puede ser estresante, pero actuar con orden reduce el daño. Estos son los pasos a seguir:
- Bloquea la tarjeta desde la app antes de llamar a cualquier número. Es el paso más inmediato y evita que se realicen más cargos mientras gestionas el reporte.
- Reporta el movimiento al área de fraudes de tu institución financiera y guarda el folio de atención. Ese número es tu respaldo para cualquier seguimiento posterior.
- Cambia tu NIP desde un dispositivo seguro con datos móviles propios, no desde una red de wifi público. Las redes abiertas en hoteles, aeropuertos o cafeterías pueden estar comprometidas.
- Revisa los movimientos de los días anteriores al cargo detectado. En algunos casos, el cargo visible es el último de una serie que pasó desapercibida.
- Solicita una tarjeta de reposición si es necesario. Varias instituciones financieras pueden emitirla en 24 a 48 horas en destinos internacionales, aunque los tiempos varían.
Antes de salir de viaje, guarda los números de contacto internacionales de tu banco en el celular y en un papel por separado. La CONDUSEF recomienda tener esta información disponible antes de viajar para no perder tiempo buscándola en una situación de urgencia.
Revisión de movimientos al regresar: el paso que casi nadie hace
Volver del viaje no significa que el ciclo de seguridad terminó. Algunos fraudes no se detectan durante el viaje sino en los días siguientes, cuando aparecen cargos diferidos o suscripciones activadas en el destino.
Al regresar, revisa el estado de cuenta completo en los 7 a 10 días posteriores. Presta atención a cargos recurrentes pequeños: plataformas de streaming, servicios de transporte o membresías locales del destino que pudiste haber activado sin notarlo. Estos cargos suelen pasar desapercibidos por su monto bajo, pero se acumulan mes a mes.
Si subiste los límites de operación para el viaje, restablécelos a los valores habituales. Lo mismo aplica para la geolocalización ampliada u otras configuraciones que activaste para el extranjero: desactivarlas al regresar reduce la superficie de exposición para el uso cotidiano.
Por ejemplo, apps como la de Mercado Pago permiten consultar el historial de movimientos, ajustar configuraciones y recibir notificaciones desde el celular, lo que facilita este tipo de revisión post-viaje sin necesidad de ir a una sucursal.
Preguntas frecuentes sobre el uso seguro de tarjetas en viajes
¿Debo avisar a mi banco antes de viajar al extranjero?
Sí. Notificar a tu banco antes del viaje evita que bloqueen tus transacciones internacionales por actividad inusual. La CONDUSEF y PROFECO recomiendan hacerlo con anticipación. Ese momento también es ideal para solicitar los números de contacto internacionales de tu institución, que son diferentes a los números locales.
¿Es más seguro pagar con tarjeta de crédito o débito en el extranjero?
Depende del tipo de gasto. La tarjeta de crédito ofrece mayor respaldo legal ante disputas y no expone fondos reales en depósitos de garantía, lo que la hace conveniente para reservaciones y rentas. La tarjeta de débito está ligada de forma directa a tu saldo, por lo que puede ser más adecuada para gastos cotidianos donde quieres mantener control del presupuesto.
¿Qué es el skimming y cómo puedo evitarlo?
El skimming es una técnica de fraude que usa un dispositivo para capturar los datos de la banda magnética de tu tarjeta en cajeros automáticos o terminales de pago. Para reducir el riesgo, revisa el lector antes de insertar la tarjeta, cubre el teclado al ingresar tu NIP y prefiere pagos con chip o contactless, que no dependen de la banda magnética.
¿Puedo usar mi tarjeta mexicana en cualquier país?
Depende de la red de aceptación de tu tarjeta (Visa, Mastercard, American Express) y de que tu banco haya habilitado el uso internacional. Verifica la cobertura antes de salir. Ten en cuenta que algunas tarjetas cobran una comisión por transacciones en moneda extranjera, lo que puede afectar tu presupuesto si no lo consideras.
¿Qué hago si pierdo mi tarjeta durante el viaje?
El primer paso es bloquearla desde la app de tu institución financiera. Luego, llama al número internacional del banco con el folio de bloqueo en mano. Si tu banco ofrece reposición de emergencia, solicítala de inmediato. Mientras llega el reemplazo, usa la tarjeta de respaldo que llevaste, que es precisamente la razón por la que conviene viajar con más de una forma de pago.
Quienes buscan una herramienta para gestionar sus finanzas durante un viaje desde el celular pueden explorar distintas opciones disponibles en México. En el caso de la app de Mercado Pago, por ejemplo, permite consultar movimientos en tiempo real, ajustar configuraciones y realizar transferencias sin necesidad de ir a una sucursal, lo que puede ser útil tanto en destinos nacionales como internacionales.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh