
Combinar una cuenta con rendimiento y cofrinhos no es solo una cuestión de organización: es una estrategia que permite que tu dinero crezca mientras mantiene un destino claro. La clave está en entender que estas herramientas no compiten entre sí, sino que cada una cumple un rol dentro de un mismo sistema. La cuenta actúa como motor de crecimiento y los cofrinhos como estructura de distribución hacia tus metas de ahorro.
A lo largo de este artículo encontrarás la diferencia entre ambas herramientas, una guía de cuatro pasos para construir tu propio ecosistema financiero, un ejemplo práctico con distribución real, los errores más comunes al combinarlas y opciones para llevar tus rendimientos más lejos una vez que el sistema básico esté funcionando.
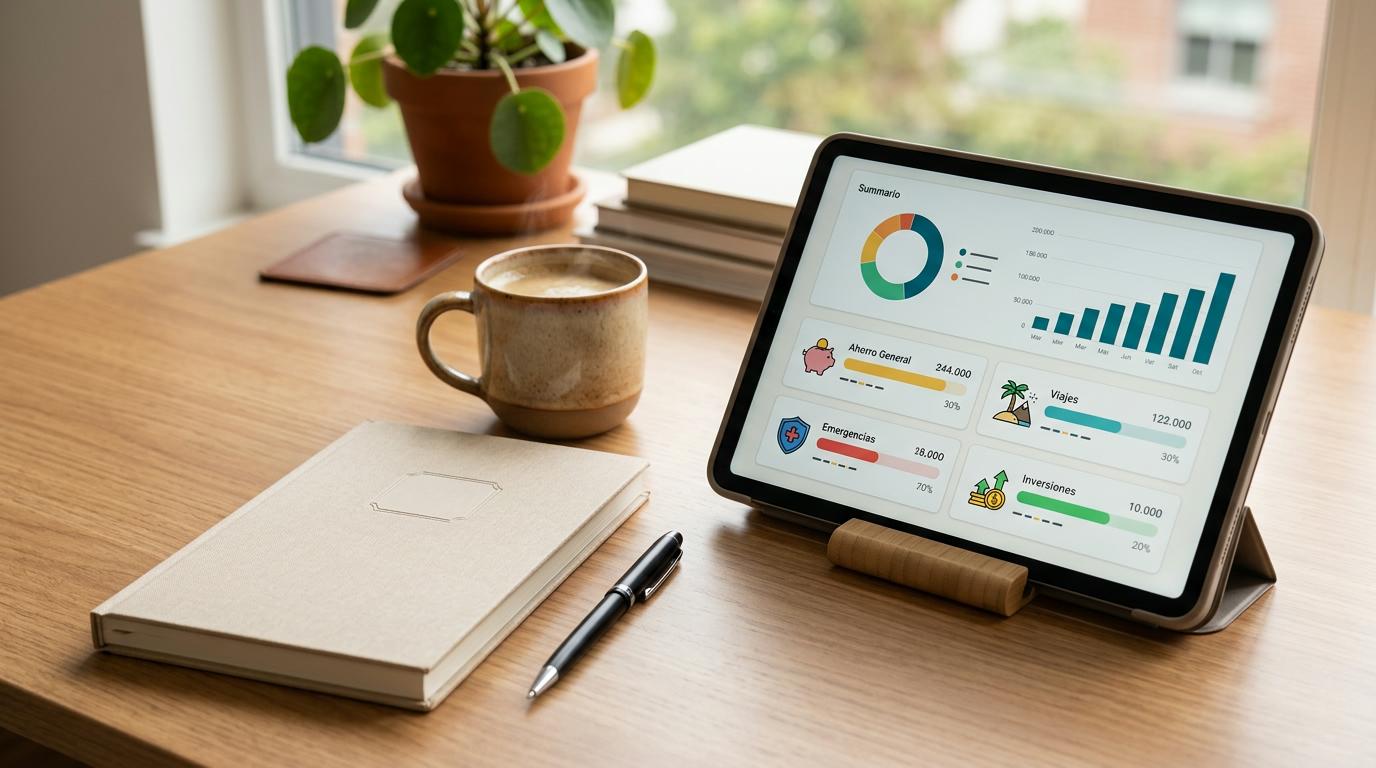
Cuenta con rendimiento y cofrinhos: dos herramientas, un solo sistema
Antes de combinarlas, conviene entender qué hace cada herramienta por separado y por qué se complementan mejor de lo que funcionan solas.
La cuenta con rendimiento: el motor que hace crecer tu dinero
Una cuenta con rendimiento genera intereses sobre el saldo que mantienes depositado. El crecimiento depende de factores como la tasa de interés, la frecuencia de capitalización (diaria o mensual) y si el dinero tiene o no un plazo de permanencia obligatorio.
Las cuentas con capitalización diaria tienen una ventaja notable: los intereses se suman al saldo cada día, lo que activa el efecto del interés compuesto con mayor velocidad. En México, tanto bancos tradicionales como apps financieras reguladas por la CNBV ofrecen este tipo de cuentas, algunas con protección del IPAB sobre los depósitos.
Los cofrinhos: la estructura que organiza tus metas
Los cofrinhos digitales son apartados o subcuentas etiquetadas por objetivo dentro de una app financiera. Su valor principal no es generar rendimiento por sí solos, sino dar visibilidad y estructura al ahorro: cada cofrinho tiene un nombre, una meta y un progreso visible.
Algunos cofrinhos digitales sí están vinculados a cuentas con rendimiento, lo que convierte al apartado en algo más que una etiqueta. En ese caso, el dinero dentro del cofrinho también crece mientras espera ser usado. Esa combinación, organización con crecimiento, es lo que hace poderoso al sistema.
Cómo maximizar los rendimientos combinando cuenta y cofrinhos: estrategia paso a paso
Una vez que tienes claros los roles de cada herramienta, el siguiente paso es armar la estrategia. Estos cuatro pasos te ayudan a construir un sistema que funcione de forma continua.
Paso 1: Elige la cuenta con la tasa más conveniente para tu perfil
Antes de abrir cualquier cofrinho, vale la pena comparar las opciones disponibles. Los criterios más relevantes son la tasa de interés anual, la frecuencia de capitalización, la disponibilidad del dinero (liquidez inmediata o con plazo) y las comisiones por mantenimiento o retiro.
Algunas apps financieras en México ofrecen tasas competitivas con capitalización diaria y sin comisión por retiro. Ese punto, la liquidez, importa porque en este sistema la cuenta principal debe estar siempre activa y accesible.
Paso 2: Define tus metas y crea un cofrinho para cada una
Cada cofrinho debe tener tres elementos antes de activarse: un nombre que refleje la meta (por ejemplo, «Fondo de emergencia» o «Viaje»), un monto objetivo y un plazo concreto. Sin esos tres elementos, el cofrinho se convierte en un apartado genérico que pierde propósito con el tiempo.
La claridad de la meta influye en la constancia del ahorro. Saber que faltan 3,200 pesos para completar el cofrinho de «Laptop nueva» en dos meses genera un compromiso diferente al de «guardar algo para después».
Paso 3: Automatiza las transferencias desde tu cuenta principal
Configurar transferencias automáticas con regularidad, ya sea quincenal o mensual, hacia cada cofrinho elimina la dependencia de la disciplina manual. El dinero se mueve sin que tengas que recordarlo o decidirlo cada vez.
La automatización es el elemento que sostiene el sistema a largo plazo. Sin ella, el esquema funciona solo cuando hay motivación, que no siempre está disponible.
Paso 4: Distribuye tus ingresos con una regla de porcentajes
Una vez que llega el ingreso, conviene tener una regla de distribución definida. La proporción 50-30-20 (gastos fijos, gastos variables, ahorro) es un punto de partida conocido, pero no es universal. Lo que importa es que los porcentajes respondan a tus metas actuales y a tu momento de vida.
El dinero que no se transfiere de inmediato a los cofrinhos permanece en la cuenta principal generando rendimiento hasta que llegue la fecha de transferencia automática. Ese intervalo, aunque breve, también trabaja a tu favor.
Un ejemplo real: cómo se ve este sistema en la práctica
Imagina a una persona que recibe ingresos quincenales y decide construir su ecosistema financiero con estas herramientas. Su cuenta con rendimiento y capitalización diaria funciona como punto de entrada de todo su dinero.
Tiene tres cofrinhos activos con metas distintas:
- Fondo de emergencia: meta de tres meses de gastos cubiertos, sin plazo fijo, con aportación quincenal del 10% del ingreso.
- Viaje: meta de 18,000 pesos en ocho meses, con aportación fija de 1,125 pesos cada quincena.
- Laptop nueva: meta de 12,000 pesos en cuatro meses, con aportación de 1,500 pesos por quincena.
Las transferencias se ejecutan de forma automática cada quincena. El resto del saldo permanece en la cuenta principal hasta que se necesite para gastos o hasta la siguiente transferencia programada. Durante ese tiempo, el dinero sigue generando rendimiento.
Aquí está el ángulo que con frecuencia se pasa por alto: el dinero «en tránsito», el que aún no se ha movido al cofrinho correspondiente, no está inactivo. Mientras permanece en la cuenta principal, también crece. En el ejemplo anterior, si entre una quincena y otra hay un saldo promedio de 8,000 pesos esperando ser distribuido, ese monto también genera intereses.
El sistema es ajustable. Si el ingreso cambia o aparece una meta nueva, basta con modificar los porcentajes o agregar un cofrinho. La estructura no es rígida: responde a las prioridades del momento. Por ejemplo, la app de Mercado Pago ofrece una función de Cajitas que permite crear este tipo de apartados dentro de la misma app donde se recibe el dinero.
Errores comunes al combinar cuenta y cofrinhos (y cómo evitarlos)
Tener el sistema configurado no garantiza que funcione bien si hay hábitos que lo sabotean desde adentro. Estos son los errores más frecuentes:
- Abrir muchos cofrinhos sin metas definidas: el exceso de apartados sin objetivo claro genera confusión y, con el tiempo, abandono del sistema por completo.
- Transferir todo el dinero a los cofrinhos desde el primer día: dejar el saldo en cero en la cuenta principal elimina el rendimiento sobre el dinero en tránsito, uno de los puntos más valiosos del ecosistema.
- No revisar las tasas de la cuenta con regularidad: las tasas pueden cambiar y lo que era conveniente hace seis meses podría no serlo en este momento.
- Usar cofrinhos para gastos corrientes: mezclar el pago del supermercado con la meta del viaje rompe la lógica del sistema y distorsiona el progreso de cada objetivo.
- Ignorar el efecto del interés compuesto: retirar los intereses en lugar de dejarlos acumularse reduce de forma notable el crecimiento del dinero a largo plazo.
Revisar la configuración actual con estos puntos como referencia puede revelar ajustes que marcan una diferencia real en los resultados del sistema.
Opciones para llevar tus rendimientos más lejos
Cuando el sistema básico ya funciona con orden y constancia, existe la posibilidad de sumar instrumentos que potencien el crecimiento del dinero destinado a metas de largo plazo.
Algunas opciones que podrían complementar el ecosistema:
- Cuentas de ahorro con plazo fijo: ofrecen tasas superiores a las cuentas a la vista a cambio de menor liquidez. Podrían ser una buena opción para cofrinhos de largo plazo donde no se necesita acceso inmediato al dinero.
- CETES y otros instrumentos de deuda gubernamental: accesibles desde apps en México, con riesgo bajo y rendimiento que en muchos casos supera al de las cuentas de ahorro tradicionales. Podrían representar una alternativa para metas de mediano plazo.
- Fondos de inversión de renta fija: para quienes buscan diversificar sin asumir un riesgo de mercado alto, estos fondos podrían ser una opción a explorar.
Antes de incorporar cualquiera de estas herramientas, conviene evaluar la liquidez que se necesita y el perfil de riesgo personal. No todas las opciones son adecuadas para todas las metas ni para todos los momentos.
Preguntas frecuentes sobre cómo maximizar los rendimientos combinando cuenta y cofrinhos
¿Cuántos cofrinhos es recomendable tener activos al mismo tiempo?
No existe un número universal: depende de las metas activas de cada persona. Tener entre tres y cinco cofrinhos con metas claras suele ser más manejable que tener muchos sin propósito definido. La clave es que cada cofrinho tenga un objetivo, un monto y un plazo concretos.
¿El dinero dentro de un cofrinho genera rendimiento por sí solo?
Depende de la app y el producto. Algunos cofrinhos digitales están vinculados a cuentas con rendimiento y sí generan intereses. Otros son solo apartados de organización sin rendimiento propio. Conviene revisar las condiciones específicas de la app que se use antes de asumir que el dinero crece dentro del apartado.
¿Qué pasa si necesito usar el dinero de un cofrinho antes de llegar a la meta?
En la mayoría de los cofrinhos digitales el dinero está disponible en cualquier momento sin penalización. Retirarlo antes implica retrasar la meta, pero no hay consecuencias financieras en la mayor parte de los casos. Tener un fondo de emergencia separado puede ayudar a evitar tocar los cofrinhos de otras metas cuando surge un imprevisto.
¿Conviene tener la cuenta principal y los cofrinhos en la misma app?
Tenerlos en la misma app facilita las transferencias automáticas y el seguimiento del progreso. Sin embargo, si otra institución ofrece una tasa de rendimiento notablemente superior, podría valer la pena separar la cuenta principal de los cofrinhos. El criterio principal debe ser la tasa de rendimiento y la facilidad de uso.
¿Cómo afecta la inflación al dinero guardado en cofrinhos?
Si el cofrinho no genera rendimiento, la inflación reduce el poder adquisitivo del dinero guardado con el tiempo. Vincularlo a una cuenta con rendimiento puede ayudar a contrarrestar ese efecto, aunque no siempre lo elimina por completo. Para metas de largo plazo, opciones como CETES o fondos de renta fija podrían ofrecer mayor protección ante la inflación.
Si quieres explorar cómo funciona este tipo de sistema en la práctica, por ejemplo, las Cajitas de Mercado Pago permiten crear cofrinhos digitales vinculados a una cuenta donde el dinero puede crecer mientras espera ser usado. Puedes conocer esta función dentro de la app de Mercado Pago y evaluar si se adapta a tus metas actuales.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh