
Descubrir que alguien usó tus datos para operar productos financieros sin tu autorización genera una mezcla de angustia e incertidumbre muy difícil de manejar. La respuesta core es esta: lo primero que debes hacer es bloquear el acceso a las cuentas afectadas, contactar a la institución financiera de forma directa y conservar toda la evidencia digital antes de que desaparezca. El orden en que ejecutas estas acciones importa tanto como las acciones mismas.
A lo largo de este artículo encontrarás el protocolo exacto para las primeras horas, las acciones clave de las primeras 72 horas, cómo denunciar ante la CONDUSEF, el Ministerio Público y la Policía Cibernética, y cómo activar una alerta de fraude en el Buró de Crédito y el Círculo de Crédito para blindar tu historial. También verás qué hacer para reforzar tu seguridad digital y reducir el riesgo de que vuelva a ocurrir.
Qué es la suplantación de identidad bancaria y cómo reconocerla
La suplantación de identidad bancaria ocurre cuando una persona obtiene tus datos personales y los usa sin tu consentimiento para operar cuentas existentes, solicitar nuevos créditos o realizar transacciones en tu nombre. En el contexto mexicano, la CONDUSEF la clasifica como una forma de fraude financiero que puede tener consecuencias graves para el historial crediticio de la víctima.
Existe una diferencia importante entre el robo de tarjeta física y la suplantación de datos. El robo físico suele detectarse pronto porque la persona afectada nota la ausencia del plástico. El uso de datos para abrir productos financieros nuevos, en cambio, puede pasar desapercibido durante semanas o meses, hasta que llega una llamada de cobranza por una deuda que nunca se contrató.
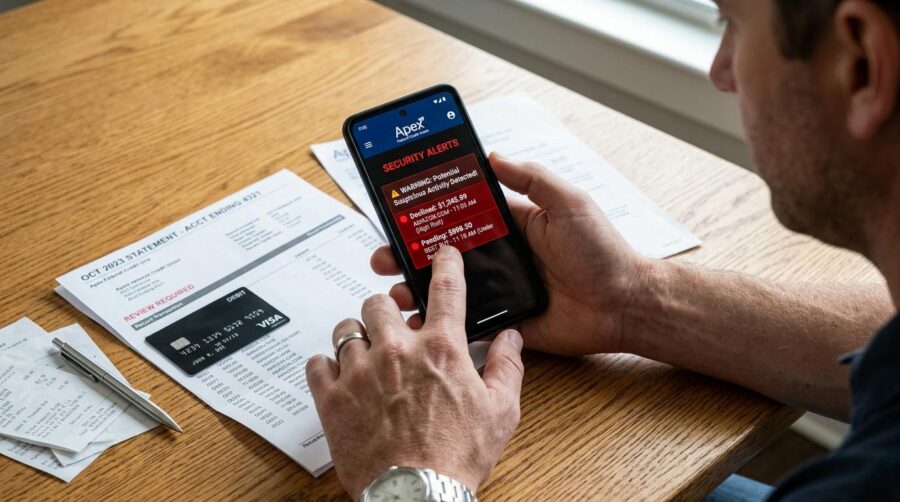
Las señales de alerta más frecuentes incluyen cargos no reconocidos en estados de cuenta, notificaciones de productos financieros que nunca se solicitaron, consultas al Buró de Crédito que no se realizaron y llamadas de cobranza por deudas desconocidas. Según datos de la CONDUSEF, en solo los primeros cuatro meses de 2021 se atendieron más de 800 reclamaciones relacionadas con posible robo de identidad, lo que da una idea de la magnitud del problema en México.
Pasos inmediatos ante una suplantación de identidad bancaria: las primeras horas
Las primeras horas después de detectar una suplantación son las más críticas: lo que hagas, y en qué orden, puede determinar si logras frenar el daño o si este se extiende a más productos financieros.
Bloquea el acceso a tus cuentas afectadas
El primer paso es contactar a la institución financiera afectada por el canal más directo disponible: su línea de atención telefónica o su módulo de atención en sucursal. Al hablar con un representante, pide de forma explícita tres cosas: el bloqueo inmediato de la cuenta, la cancelación de cualquier operación pendiente y una confirmación por escrito (número de folio o correo de registro del reporte).
Es importante saber que los bancos pueden aplicar bloqueos de forma inmediata, pero el proceso de aclaración formal puede tardar hasta 45 días hábiles en casos de fraude nacional. Eso significa que el bloqueo detiene el sangrado, pero la resolución toma tiempo. Por eso, el registro de cada gestión desde el primer momento es fundamental.
Además del bloqueo, cambia las contraseñas de tu banca en línea desde un dispositivo seguro y activa la autenticación en dos pasos si la institución lo permite. Estos dos pasos cierran el acceso al canal digital mientras se resuelve la aclaración.
Conserva la evidencia digital antes de que desaparezca
Este punto es el que con mayor frecuencia se omite en las guías genéricas, y es uno de los más relevantes. La evidencia que reúnas en las primeras horas será la base de cualquier denuncia formal y de la disputa con la institución financiera.
Guarda los siguientes elementos antes de que los sistemas los eliminen o actualicen:
- Capturas de pantalla de los movimientos no reconocidos, con fecha y hora visible en la pantalla del dispositivo.
- Correos electrónicos o mensajes de texto sospechosos relacionados con el fraude (no los borres).
- Estados de cuenta en PDF o impresos que muestren las operaciones no autorizadas.
- El número de folio de cada reporte que hagas ante la institución financiera.
- Cualquier notificación de apertura de producto (tarjeta, crédito, cuenta) que no hayas solicitado.
Guarda estos archivos en un lugar seguro: una carpeta en la nube con acceso protegido o un correo electrónico de respaldo. Si en algún momento llegas al Ministerio Público, esta documentación puede acelerar el proceso de denuncia.
Activa una alerta de fraude en Buró de Crédito y Círculo de Crédito
Este es el paso que los competidores suelen mencionar de pasada, pero que tiene un efecto concreto e inmediato: la alerta de fraude obliga a cualquier institución financiera a verificar tu identidad antes de aprobar un nuevo crédito a tu nombre. Esto bloquea la posibilidad de que quien suplantó tu identidad siga abriendo productos financieros.
El proceso para activarla en el Buró de Crédito (buro.com.mx) es el siguiente:
- Ingresa al portal oficial buro.com.mx y accede a la sección de alertas o reportes especiales.
- Solicita tu reporte de crédito especial (tienes derecho a uno gratuito al año).
- Dentro del portal, busca la opción para activar una alerta de fraude en tu historial.
- Sigue las instrucciones para verificar tu identidad y confirmar la alerta.
Para el Círculo de Crédito, el proceso es similar a través de su portal oficial. Ambas alertas son gratuitas y pueden activarse desde casa. Si detectas registros incorrectos en tu historial, como créditos que no solicitaste, también puedes presentar una aclaración formal ante cada buró para que investiguen y corrijan la información.
Dónde y cómo denunciar una suplantación de identidad bancaria en México
Reportar el fraude ante las autoridades no es opcional: es lo que te permite deslindar tu responsabilidad legal y activar los mecanismos formales de investigación.
CONDUSEF: primera línea de defensa financiera
La CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) es el organismo que defiende los derechos de quienes usan servicios financieros en México. En casos de suplantación de identidad, su función principal es mediar entre la persona afectada y la institución financiera para que esta responda de forma oportuna.
Puedes contactar a la CONDUSEF por teléfono al 800 999 8080 o a través de su portal condusef.gob.mx. Aunque la CONDUSEF no investiga delitos penales, sí tiene la facultad de presionar a las instituciones financieras para que atiendan las reclamaciones con mayor celeridad. Presentar una queja ante este organismo también deja un registro formal que puede ser útil en disputas posteriores.
Policía Cibernética y Ministerio Público
La denuncia formal ante el Ministerio Público es la que activa una investigación penal. Para presentarla, debes llevar: identificación oficial vigente, toda la evidencia digital que recopilaste, estados de cuenta con los movimientos no reconocidos y, si ya tienes el folio de reporte de la institución financiera, inclúyelo también.
En la Ciudad de México y varias entidades del país, la Policía Cibernética atiende delitos cometidos por medios digitales, como el phishing o el vishing que suelen ser el origen de una suplantación. Puedes reportar un incidente cibernético a través de los canales de la Policía Cibernética de tu estado antes de acudir al Ministerio Público, ya que pueden orientarte sobre el tipo de delito y los pasos a seguir.
El folio de denuncia que obtengas es un documento clave: lo necesitarás para respaldar cualquier disputa con la institución financiera y para demostrar que actuaste de buena fe desde el inicio.
Cómo reforzar tu seguridad digital después de una suplantación de identidad
Superar el episodio inmediato es solo una parte del proceso. La otra es cerrar las vulnerabilidades que permitieron que ocurriera.
Para reducir el riesgo de un nuevo incidente, considera las siguientes acciones:
- Cambia la contraseña del correo electrónico vinculado a tus cuentas bancarias. Este es el punto de entrada más común y el que con mayor frecuencia se pasa por alto.
- Revisa los permisos de las apps que tienen acceso a tus datos financieros y elimina los que no uses o no reconozcas.
- Activa las notificaciones en tiempo real en todas tus cuentas para detectar cualquier movimiento no reconocido de forma inmediata.
- No compartas datos bancarios por teléfono ni por mensajes, aunque quien llame o escriba parezca ser tu banco.
- Revisa tu historial crediticio de forma periódica, al menos una vez cada tres meses, para identificar consultas o productos que no hayas solicitado.
La suplantación de identidad bancaria suele ocurrir después de un episodio de phishing (correos falsos), vishing (llamadas fraudulentas) o una filtración de datos. Identificar cuál fue el vector de ataque en tu caso te ayuda a cerrar esa vulnerabilidad de raíz. Como ejemplo ilustrativo, algunas apps financieras, como es el caso de Mercado Pago, permiten activar notificaciones por cada movimiento en la cuenta para detectar actividad no reconocida en tiempo real, lo que puede ser una primera línea de alerta ante cualquier operación sospechosa.
Preguntas frecuentes sobre la suplantación de identidad bancaria
¿Cuánto tiempo tengo para reportar una suplantación de identidad bancaria?
No existe un plazo legal único, pero actuar en las primeras horas limita el alcance del daño de forma considerable. Las instituciones financieras pueden tardar hasta 45 días hábiles en resolver aclaraciones nacionales. Reportar de inmediato también te protege frente a posibles responsabilidades legales derivadas de las operaciones fraudulentas.
¿Qué pasa si abrieron un crédito a mi nombre sin mi autorización?
El primer paso es contactar a la institución que otorgó el crédito y presentar una denuncia formal ante el Ministerio Público. Activa la alerta de fraude en el Buró de Crédito y el Círculo de Crédito para evitar que se aprueben más productos. La denuncia penal respalda la disputa del crédito fraudulento y fortalece tu posición ante la institución.
¿La suplantación de identidad bancaria afecta mi historial en el Buró de Crédito?
Sí puede afectarlo si se generaron deudas o consultas no autorizadas a tu nombre. La alerta de fraude en el Buró bloquea nuevas aprobaciones hasta que se verifique tu identidad. Además, puedes presentar aclaraciones formales ante el Buró para solicitar la corrección de registros incorrectos en tu historial.
¿Cómo sé si mi información personal circula en internet?
Existen servicios de monitoreo que envían alertas cuando tus datos aparecen en filtraciones conocidas. Revisar tu historial crediticio de forma periódica también ayuda a detectar consultas que no realizaste. Herramientas como Have I Been Pwned (haveibeenpwned.com) permiten verificar si tu correo electrónico apareció en alguna filtración de datos.
¿Puedo recuperar el dinero perdido por suplantación de identidad bancaria?
Depende del tipo de fraude, la institución involucrada y qué tan pronto se reportó el incidente. La CONDUSEF puede mediar para que la institución devuelva los fondos en casos donde el fraude quede comprobado. No hay garantía de recuperación total, pero contar con una denuncia formal y evidencia sólida fortalece considerablemente tu caso.
Mantener hábitos de seguridad financiera activos reduce el riesgo de pasar por una situación así. Si usas la app de Mercado Pago, activa las notificaciones de movimientos en la configuración de la app: cada alerta en tiempo real es una oportunidad de detectar actividad no reconocida antes de que el daño crezca.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh