
Si no encuentras tu tarjeta o ves un cargo raro en tu estado de cuenta, suspender tu plástico desde la app bancaria tarda segundos, no tiene costo y no cancela tu cuenta. El número de tarjeta sigue activo en el sistema; solo se bloquea la autorización de nuevas transacciones, y puedes reactivar tu tarjeta con la misma agilidad cuando la necesites.
En este artículo encontrarás la diferencia entre suspender y cancelar tu plástico, el paso a paso general para pausarlo y reactivarlo desde cualquier app bancaria en México, qué ocurre con tus cobros automáticos y billeteras digitales mientras está pausado, y cómo funciona el bloqueo selectivo por canal, un recurso que pocas personas conocen y que puede darte un control mucho más fino sobre tu tarjeta.
Suspender vs cancelar tu tarjeta: no es lo mismo y el costo importa
Una tarjeta bancaria puede estar en tres estados distintos dentro del sistema: activa, pausada o suspendida, y cancelada. Conocer las diferencias prácticas entre estos estados puede ahorrarte tiempo, dinero y trámites innecesarios.
Cuando pausas o suspender tu tarjeta de forma temporal, el número de cuenta permanece intacto en el sistema del banco. No se genera ninguna comisión de reposición porque técnicamente no hay nada que reponer: el plástico sigue existiendo, solo que el banco rechaza cualquier nueva autorización de cargo. El historial crediticio, en el caso de una tarjeta de crédito, tampoco sufre ningún cambio.
La cancelación, en cambio, es una baja definitiva. El número de tarjeta queda inhabilitado de forma permanente y el banco debe emitir un nuevo plástico con un número distinto, lo que implica tiempos de espera para recibirlo y la necesidad de actualizar ese número en todos los servicios donde lo tenías guardado.
Los tres estados y sus características clave:
- Activa: todas las transacciones están habilitadas, sin restricciones adicionales.
- Pausada o suspendida: el número de cuenta sigue activo, pero se bloquea la autorización de nuevas transacciones. Reversible sin costo y sin afectar el historial.
- Cancelada: baja definitiva del número de tarjeta. Requiere tramitar un nuevo plástico y puede tener implicaciones en el historial si se trata de una tarjeta de crédito con antigüedad considerable.
Ante la duda de si pausar o cancelar, la suspensión temporal es el primer paso lógico. Si después confirmas que hubo un fraude o que el plástico fue robado, siempre podrás escalar a la cancelación definitiva desde la misma app o con apoyo del banco.
Paso a paso: cómo suspender y reactivar tu plástico desde la app
El proceso varía según la app bancaria, pero la lógica es la misma en casi todas las instituciones que operan en México: unos cuantos toques en pantalla bastan para pausar o reactivar tu plástico sin hablar con nadie.
Cómo pausar tu tarjeta en segundos
El flujo de navegación es similar en la gran mayoría de las apps bancarias mexicanas. Estos son los pasos generales:
- Abre la app bancaria e ingresa con tu huella, FaceID o contraseña.
- Ve a la sección de «Tarjetas» o «Mis productos».
- Selecciona la tarjeta que quieres pausar.
- Busca la opción de «Bloqueo temporal», «Pausar tarjeta» o «Configuración de seguridad».
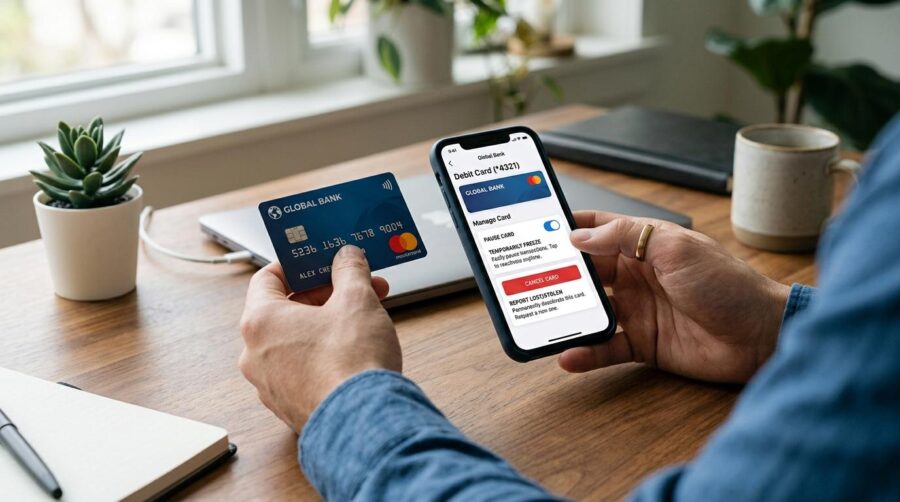
- Desliza el interruptor o toca el botón para desactivar la tarjeta.
- Confirma la acción con tu huella digital, FaceID o PIN.
- Espera la notificación push que confirma el nuevo estado.
El cambio es inmediato. Cualquier intento de cargo posterior a la suspensión queda rechazado en tiempo real por el sistema de autorización del banco, antes de que el comercio o la plataforma procese la operación.
Cómo reactivarla cuando la necesites
El flujo de reactivación es el mismo proceso en sentido inverso. Vuelves a la configuración de seguridad de la tarjeta, deslizas el interruptor para activarla y confirmas con biometría o PIN.
La autenticación obligatoria para reactivar tiene una función de seguridad importante: si alguien más tiene acceso físico a tu celular, no puede revertir el bloqueo sin tu huella o contraseña. Una vez reactivada, recibirás una notificación push con la confirmación del nuevo estado.
Una buena práctica es verificar que la reactivación funcionó con una transacción de bajo monto, ya sea un pago en línea pequeño o una consulta de saldo en cajero, antes de usarla para un cargo importante.
Bloqueo selectivo: pausa solo lo que necesitas, no toda la tarjeta
Las apps bancarias modernas en México van más allá del simple encendido o apagado de la tarjeta. Muchas permiten bloquear canales específicos de uso sin desactivar el plástico por completo, lo que da un control mucho más preciso según la situación.
Los cuatro tipos de bloqueo selectivo que ofrecen algunas instituciones:
- Bloqueo de compras presenciales: inhabilita el uso del chip y la banda magnética en terminales físicas. Útil si sospechas que clonaron tu tarjeta en un comercio, pero quieres seguir comprando en línea.
- Bloqueo de compras en línea (e-commerce): pausa las transacciones en sitios web y apps de terceros. Conveniente si detectas un cargo digital sospechoso pero necesitas seguir usando el plástico en establecimientos físicos.
- Bloqueo internacional: suspende las transacciones fuera de México sin afectar el uso local. Recomendable si no tienes planeado viajar y ves movimientos en moneda extranjera.
- Bloqueo de cajeros automáticos (ATM): inhabilita la disposición de efectivo sin afectar las compras con terminal. Práctico si solo quieres evitar retiros no autorizados.
No todas las apps bancarias en México ofrecen los cuatro tipos de bloqueo selectivo. Antes de asumir que tu banco lo tiene, revisa la sección de configuración de seguridad dentro de la app y explora las opciones disponibles para tu tarjeta específica. Como ejemplo ilustrativo, la app de Mercado Pago permite acceder a controles de seguridad de la tarjeta desde la misma interfaz donde se gestiona la cuenta, sin necesidad de salir a otro menú.
Qué pasa con tus cobros automáticos y billeteras digitales mientras tu plástico está pausado
Pausar el plástico físico no significa que todo se detenga: hay dos áreas que generan dudas frecuentes y que vale la pena entender antes de activar el bloqueo.
Pagos recurrentes y domiciliaciones
Los cobros automáticos (servicios de streaming, suscripciones, domiciliaciones de servicios como luz o agua) tienen un comportamiento que depende de la política de cada banco emisor, no de una regla universal.
En varios bancos mexicanos, los pagos recurrentes domiciliados pueden seguir procesándose aunque el plástico esté pausado. Esto ocurre porque el emisor los trata bajo una regla de autorización diferente a las transacciones manuales iniciadas por el titular. Sin embargo, este comportamiento varía de una institución a otra: algunos bancos los bloquean junto con el plástico, otros no.
Si tienes cobros críticos próximos, como la renovación de un servicio o el pago de una membresía, conviene verificar con tu banco cómo trata esas transacciones antes de activar la pausa. Una consulta rápida al chat de la app o a la sección de preguntas frecuentes puede evitar una interrupción no deseada.
Apple Pay, Google Pay y tokens digitales
Cuando vinculas tu tarjeta a una billetera digital como Apple Pay o Google Pay, el sistema no guarda el número real de tu plástico. En su lugar, genera un token, un número virtual distinto al de tu tarjeta física, que es el que se usa en cada transacción.
Dependiendo del banco, ese token puede seguir activo aunque el plástico físico esté pausado, o puede suspenderse en sincronía con él. No hay una respuesta única porque cada institución configura esta relación de forma distinta.
La única forma de saber con certeza cómo funciona en tu caso es revisar la política de tu app bancaria o consultar directamente con el banco. Antes de pausar tu tarjeta, es recomendable auditar qué cobros automáticos tienes activos y verificar si tu banco suspende o no los tokens de billeteras digitales junto con el plástico.
Plástico físico vs tarjeta virtual: gestión independiente desde la app
Una tarjeta virtual es un número de tarjeta distinto al del plástico físico, generado dentro de la app bancaria. Su diseño original apunta a las compras en línea: al usar un número diferente al del plástico, cualquier filtración de datos en un sitio web no compromete la tarjeta principal.
El caso de uso práctico más valioso surge cuando extravías el plástico físico y lo pausas. Si tu banco ofrece gestión independiente entre ambas tarjetas, la virtual puede seguir activa para que hagas compras en internet sin interrupciones mientras esperas la reposición del físico. Esto elimina el período de inactividad total que antes era inevitable en esas situaciones.
La gestión independiente de numeración entre plástico y tarjeta virtual es una funcionalidad que ofrecen algunos bancos y neobancos en México, pero no todos. Vale la pena verificar en la app bancaria que usas si esta opción está disponible antes de contar con ella como parte de tu plan de contingencia.
Preguntas frecuentes sobre cómo suspender y reactivar tu plástico
¿Suspender mi tarjeta afecta mi historial crediticio?
No. La suspensión temporal no genera ningún reporte al Buró de Crédito ni modifica el historial. El número de cuenta permanece activo en el sistema; solo se bloquea la autorización de nuevas transacciones. Las implicaciones en el historial crediticio aplican para cancelaciones definitivas de tarjetas de crédito con antigüedad, no para bloqueos temporales.
¿Cuánto tiempo puedo tener mi tarjeta suspendida?
Depende de la política de cada banco. Algunas instituciones no establecen un límite de tiempo para la suspensión temporal, mientras que otras pueden reactivar la tarjeta de forma automática después de cierto período o solicitar una confirmación del titular. Los términos y condiciones de la app bancaria específica son la fuente más confiable para saberlo.
¿Puedo suspender mi tarjeta si no tengo acceso a internet en ese momento?
La suspensión desde la app requiere conexión a internet. Sin ella, la alternativa más directa es llamar a la línea de atención al cliente del banco para solicitar el bloqueo telefónico. Algunos bancos también permiten el bloqueo por mensaje SMS; vale la pena verificar si el tuyo lo ofrece antes de necesitarlo.
¿Qué pasa si alguien intenta usar mi tarjeta mientras está suspendida?
Cualquier intento de cargo queda rechazado en tiempo real por el sistema de autorización del banco. El comercio o la plataforma recibe un mensaje de transacción denegada. Según la configuración de alertas de tu app, también puedes recibir una notificación push del intento fallido, lo que te da visibilidad sobre lo que ocurre con tu tarjeta.
¿La suspensión aplica también para las compras que ya hice?
No. Las transacciones que ya tenían autorización antes de la suspensión se procesan con normalidad. El bloqueo solo afecta las nuevas autorizaciones a partir del momento en que se activa. Si hay un cargo no reconocido previo a la pausa, el camino es reportarlo como operación no reconocida ante el banco, un proceso distinto al bloqueo temporal.
Si quieres explorar estas opciones de control desde una sola app, la app de Mercado Pago permite gestionar el estado de la Tarjeta Debit Mastercard® y acceder a los controles de seguridad desde la misma interfaz donde administras tu cuenta. Puedes revisar las opciones de configuración de tu tarjeta directamente desde la sección de seguridad dentro de la app, sin trámites adicionales.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh