
Aclarar un cargo indebido implica identificar el origen del cobro, reunir evidencia, reportarlo ante tu institución financiera y obtener un folio de seguimiento. El banco tiene la obligación de investigar y, en muchos casos, realizar un abono provisional mientras resuelve el caso. Lo que pocos artículos explican es que no todos los cargos no reconocidos se resuelven por el mismo camino: el proceso varía según si el cobro es producto de un fraude, un error del banco o un incumplimiento del comercio.
A lo largo de este artículo encontrarás cómo identificar el tipo de cargo que tienes, los pasos concretos para iniciar la aclaración en tu banco, los plazos que la regulación mexicana establece, qué ocurre con el abono provisional y qué opciones tienes si el banco no resuelve a tu favor.
Primer paso: identifica qué tipo de cargo indebido tienes
Antes de levantar cualquier aclaración, vale la pena entender qué originó el cobro, porque eso define el proceso que debes seguir y los documentos que necesitarás reunir.
Cargo no reconocido: posible fraude o clonación
Un cargo no reconocido es aquel que no realizaste tú ni ningún titular adicional de la cuenta. Puede ser señal de clonación de tarjeta, uso no autorizado de los datos o acceso indebido a tu cuenta digital.
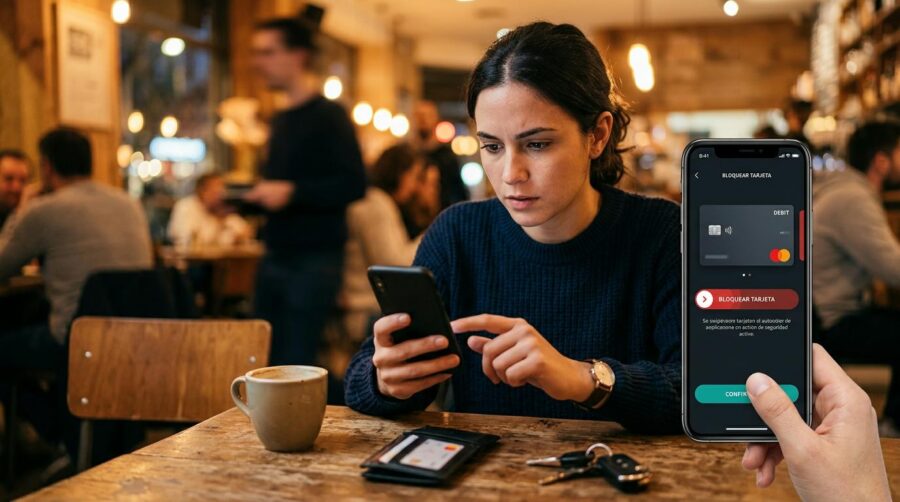
En este caso, la primera acción recomendada es bloquear la tarjeta desde la app de tu banco o por teléfono, antes de iniciar cualquier trámite formal. Actuar con rapidez reduce el riesgo de que aparezcan más cobros no autorizados.
Error del banco o del comercio
Esta categoría incluye situaciones como cobros duplicados, montos distintos a los acordados, devoluciones que el comercio prometió pero no se reflejaron, o cancelaciones que nunca se procesaron. En estos casos no es necesario bloquear la tarjeta, ya que la cuenta no fue comprometida.
El error del comercio es uno de los motivos más frecuentes de aclaración y, con el comprobante adecuado, suele resolverse con mayor claridad que un caso de fraude.
Cargos en tránsito vs. cargos aplicados
Un cargo en tránsito (o pendiente) es aquel que el comercio autorizó pero que aún no se refleja de forma definitiva en tu estado de cuenta. Un cargo aplicado (o posteado) ya fue procesado por completo.
Esta distinción importa porque un cargo en tránsito no puede reclamarse de forma formal todavía. Por lo general, tarda entre 1 y 5 días hábiles en convertirse en cargo aplicado, momento en que sí puedes iniciar la aclaración. Si sospechas fraude, puedes bloquear la tarjeta de forma preventiva aunque el cargo aún esté pendiente.
Cómo aclarar un cargo indebido paso a paso con tu banco
Una vez que identificaste el tipo de cargo, el proceso formal de aclaración sigue una secuencia concreta que conviene seguir en orden para no perder tiempo ni documentación.
Paso 1: Reúne la evidencia antes de llamar
La evidencia que necesitas depende del origen del cobro. Estos son los documentos más comunes:
- Captura del estado de cuenta con el cargo señalado
- Ticket o comprobante de la compra (si tienes)
- Comprobante de cancelación o devolución emitido por el comercio
- Correo de confirmación de cancelación del servicio
- Comprobante de pago por otro medio, si pagaste dos veces
Los bancos suelen aceptar estos documentos en formato PDF o imagen. Si no tienes el comprobante del comercio, puedes contactarlo antes de abrir la aclaración para solicitarlo. Tener esa evidencia desde el inicio fortalece tu caso y puede acelerar la resolución.
Paso 2: Elige el canal de atención adecuado
Las opciones más comunes para reportar un cargo son la app del banco, la banca en línea y la línea telefónica. Para cargos con posible fraude, muchos bancos piden que el primer reporte sea telefónico, ya que el ejecutivo puede bloquear la tarjeta al mismo tiempo que registra la aclaración.
Para errores del comercio o cobros duplicados, la app o la banca en línea suelen ser suficientes. Como ejemplo ilustrativo, la app de Mercado Pago permite reportar movimientos no reconocidos desde la misma sección donde se consulta el historial de transacciones, sin necesidad de llamar.
Paso 3: Registra tu reclamo y guarda el folio
El folio de aclaración es el identificador único de tu caso. Sin él, dar seguimiento se vuelve mucho más difícil. Guárdalo de estas formas:
- Captura de pantalla de la confirmación en la app
- Correo de confirmación que el banco envíe automáticamente
- Nota escrita con el número, la fecha y el nombre del ejecutivo si fue por teléfono
Cada vez que contactes al banco para dar seguimiento, proporciona ese folio desde el inicio de la conversación.
Plazos y abono provisional: qué esperar después de tu aclaración
Dos plazos clave regulan el proceso en México. El primero corresponde a la persona usuaria: en la mayoría de los casos, tienes hasta 90 días naturales posteriores a la fecha de corte del estado de cuenta donde aparece el cargo para presentar tu inconformidad. Aunque el plazo es amplio, reportar el cobro cuanto antes facilita la investigación.
El segundo plazo corresponde al banco: según los lineamientos de la CONDUSEF, la institución tiene hasta 45 días hábiles para emitir un dictamen. Durante ese tiempo, el banco no puede cobrarte intereses moratorios por el monto en disputa ni reportarlo al Buró de Crédito.
Sobre el abono provisional, estos son los puntos clave:
- Para cargos no reconocidos, muchos bancos aplican un abono provisional dentro de las 48 horas posteriores al reporte
- Ese abono no es definitivo ni garantizado: su aplicación depende de la política de cada institución y del tipo de cargo
- El punto que con frecuencia se omite: el abono puede revertirse si durante la investigación el banco determina que tú u otro titular adicional sí autorizó la operación
- Mientras la aclaración está activa, el monto en disputa no genera intereses moratorios ni aparece como adeudo ante el Buró de Crédito
Conocer este riesgo de reversión es importante para no considerar el abono como dinero definitivamente recuperado antes de que el banco emita su dictamen final.
Tus derechos legales al aclarar un cargo indebido en México
Cuando reportas un cargo indebido, no solo dependes de la voluntad del banco: existen mecanismos regulados que respaldan tu reclamo. El proceso de contracargo (o chargeback) es uno de ellos. A través de este protocolo, el banco emisor de tu tarjeta puede iniciar una transacción inversa hacia el banco del comercio, siguiendo las reglas que establecen las redes de pago globales como Visa y Mastercard.
El Contrato de Adhesión de tu tarjeta también contiene cláusulas que delimitan la responsabilidad del banco y las condiciones bajo las cuales debe responder por operaciones no autorizadas. Revisar ese documento puede darte claridad sobre los compromisos específicos de tu institución.
Si el banco no resuelve en el plazo regulado o su respuesta no te satisface, tienes dos instancias adicionales. La primera es la Unidad de Atención Especializada (UNE) del propio banco, que funciona como un segundo nivel interno antes de escalar a una autoridad externa. La segunda es la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros), el organismo gubernamental al que puedes presentar una queja formal si el banco no cumplió con sus obligaciones. Puedes contactarla en condusef.gob.mx o al 55 53 400 999.
Qué hacer si el banco rechaza tu aclaración de cargo indebido
Recibir un dictamen desfavorable no significa que el proceso terminó. Existen opciones de escalación que conviene conocer antes de darse por vencido.
Las opciones disponibles, en orden de escalación, son las siguientes:
- Solicitar revisión ante la UNE del banco: si tienes evidencia nueva o consideras que el dictamen no tomó en cuenta toda la información, puedes presentar una revisión interna antes de acudir a una instancia externa
- Presentar queja formal ante la CONDUSEF: aplica cuando el banco no respondió en el plazo de 45 días hábiles o cuando el dictamen resulta injustificado; la queja se puede presentar en línea en condusef.gob.mx
- Aprovechar el silencio administrativo: si transcurrieron los 45 días hábiles sin que el banco emitiera un dictamen, la regulación considera que la reclamación procedió a favor de la persona usuaria
Un punto práctico que marca la diferencia: documenta cada interacción con el banco. Anota la fecha, el nombre del ejecutivo, el canal utilizado y la respuesta que recibiste. Esa información fortalece cualquier queja ante la CONDUSEF, ya que demuestra que agotaste las vías internas.
Lo que no conviene hacer es ignorar el dictamen o dejar pasar el tiempo sin escalar. Existen ventanas específicas para recurrir y, una vez que vencen, las opciones se reducen de forma considerable.
Preguntas frecuentes sobre cómo aclarar un cargo indebido
¿Cuánto tiempo tengo para reportar un cargo que no reconozco?
En México, el plazo general es hasta 90 días naturales posteriores a la fecha de corte del estado de cuenta donde aparece el cargo. Conviene reportarlo cuanto antes para agilizar la investigación. También vale revisar el Contrato de Adhesión de tu tarjeta, ya que algunos bancos pueden tener condiciones específicas.
¿El banco está obligado a devolverme el dinero mientras investiga?
Para cargos no reconocidos, muchos bancos aplican un abono provisional dentro de las 48 horas posteriores al reporte. Ese abono no es definitivo: puede revertirse si la investigación determina que la operación fue autorizada. Durante la aclaración, el banco no puede cobrarte intereses moratorios ni reportar ese monto al Buró de Crédito.
¿Qué pasa si el cargo está «en tránsito» o «pendiente»?
Un cargo en tránsito aún no está aplicado en el estado de cuenta, por lo que no puede reclamarse de forma formal todavía. Conviene esperar a que aparezca como cargo aplicado o posteado antes de iniciar la aclaración. Si sospechas fraude, sí puedes bloquear la tarjeta de forma preventiva aunque el cargo esté pendiente.
¿Puedo aclarar un cargo si no tengo el ticket de compra?
Sí, es posible iniciar la aclaración sin ticket, aunque contar con evidencia fortalece el caso. Puedes contactar al comercio para solicitar un comprobante de cancelación o devolución antes de abrir la aclaración. El banco puede pedirte evidencia adicional durante la investigación.
¿Qué es la CONDUSEF y cuándo debo acudir a ella?
La CONDUSEF es la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, el organismo regulador gubernamental en materia financiera. Conviene acudir si el banco no resolvió en el plazo regulado, emitió un dictamen que consideras injustificado o no atendió tu queja ante la UNE. Puedes contactarla en condusef.gob.mx o al 55 53 400 999.
Tener visibilidad sobre los movimientos de tu cuenta en tiempo real puede ayudarte a detectar cargos inusuales antes de que se compliquen. Revisar con regularidad el historial de transacciones, activar notificaciones de cobros y conocer los canales de reporte de tu institución son hábitos que reducen el tiempo de reacción ante cualquier cobro extraño. Por ejemplo, la app de Mercado Pago permite consultar el historial de transacciones y reportar movimientos no reconocidos desde la misma interfaz, lo que podría ser útil si tienes una cuenta activa en esa app. Sea cual sea la herramienta que uses, lo más valioso es actuar con rapidez y con la documentación correcta desde el primer momento.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh